Gestionar los recursos personales depende del método y la disciplina con los que se administran los flujos de dinero diarios, más que de la magnitud de los ingresos percibidos. Así lo advierte Christian Ponce Anglas, coordinador académico de Contabilidad y Economía de la Universidad Tecnológica del Perú (UTP), quien comparte cinco hábitos para ordenar el presupuesto personal y evitar el sobreendeudamiento.
Durante la etapa juvenil y universitaria, el tiempo funciona como un multiplicador o un destructor de valor patrimonial. Si una persona no aprende a conciliar lo que ingresa con lo que egresa en esta fase, un incremento futuro en sus remuneraciones escalará el desorden financiero y las deudas.
¿Cómo registrar los gastos y estructurar las prioridades del presupuesto?
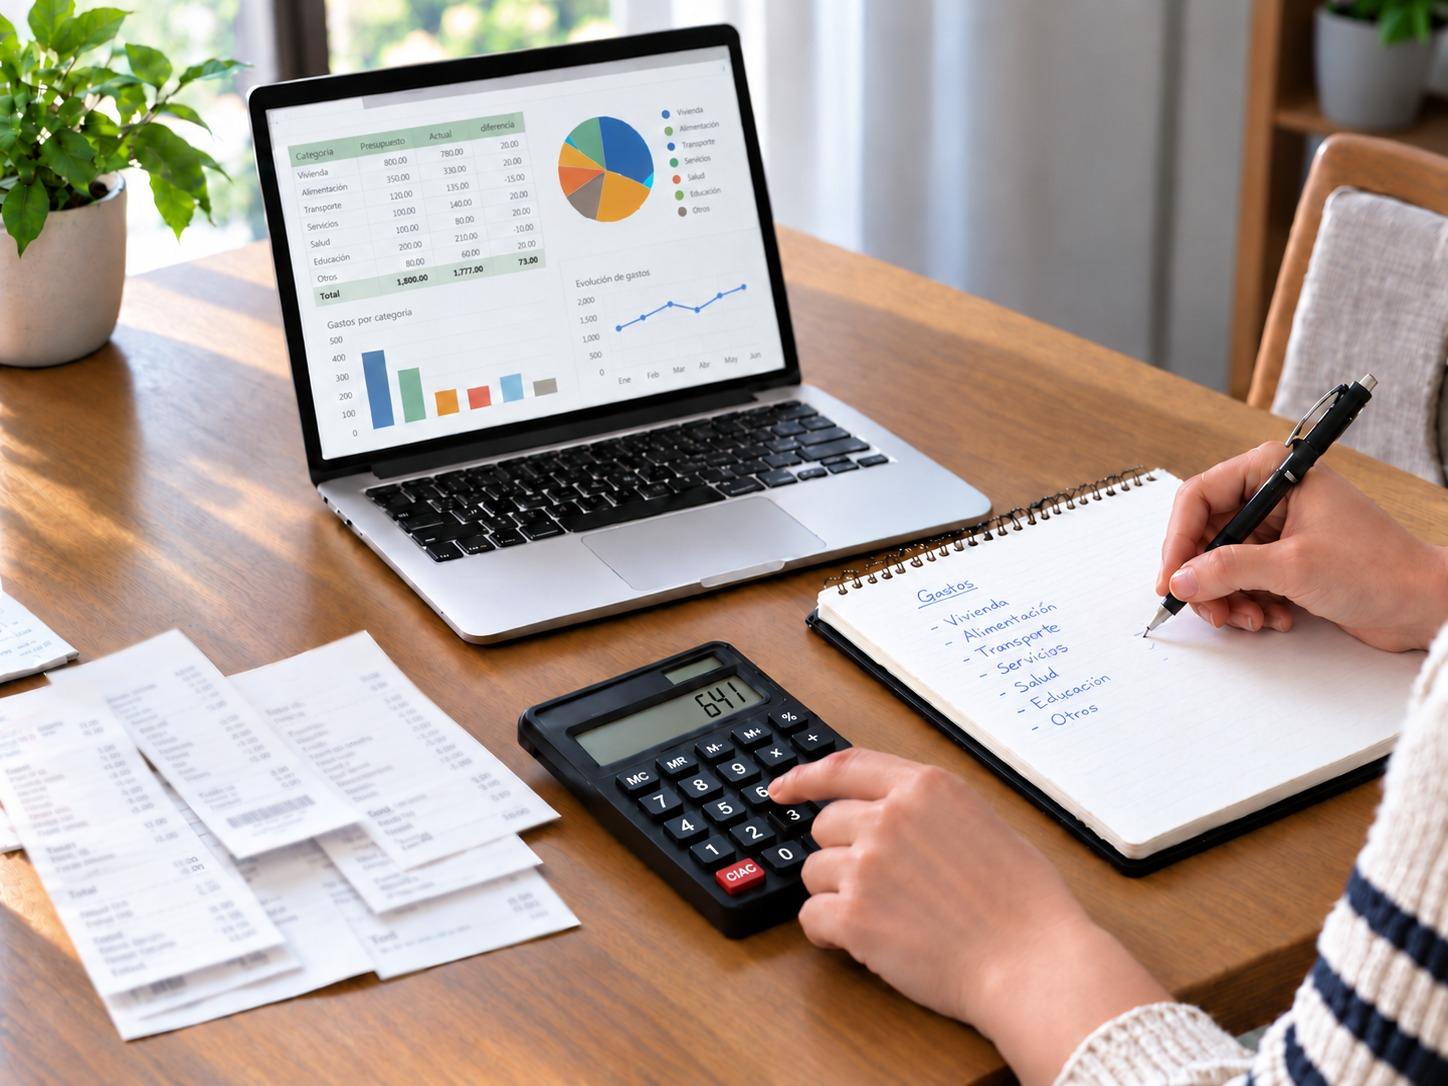
El primer hábito consiste en anotar cada sol con fecha y glosa exacta en una libreta, hoja de cálculo o aplicación móvil. En contabilidad rige el principio de que aquello que no se mide ni se registra tampoco se puede auditar ni controlar, por lo que esta práctica no exige privaciones, sino visibilidad sobre los movimientos de dinero.
«Ver los números fríos en un papel o una app elimina la percepción subjetiva de preguntarse ‘¿en qué se me fue el dinero?’ y aterriza al usuario a la realidad operativa de su bolsillo», subraya Ponce.
El segundo paso consiste en estructurar el presupuesto por prioridades de caja para jerarquizar las obligaciones entre lo urgente y lo postergable:
- Costos fijos: Identificar los egresos obligatorios como vivienda, alimentación, pasajes, servicios y pensiones académicas.
- Ahorro como pasivo fijo: Separar una cuota apenas se perciben ingresos, asumiéndola como un compromiso obligatorio con uno mismo.
«Si esperas a ver si te sobra efectivo a fin de mes para recién ahorrar, tu flujo operativo mensual siempre será cero», advierte el docente de la UTP.
¿Cómo evitar las compras por impulso y usar las tarjetas de crédito?
El tercer hábito plantea aplicar un filtro de compra que diferencie los motivos de cada adquisición para frenar fugas de capital. Para lograrlo, el especialista recomienda clasificar los desembolsos en tres categorías:
- Necesidad: Pagos indispensables para la subsistencia, la salud o la continuidad de los estudios.
- Deseo: Bienes o servicios que brindan satisfacción o confort, pero cuya postergación no pone en riesgo la vida ni las actividades diarias.
- Gasto innecesario: Fugas de dinero originadas por compras no planificadas que no generan valor ni ahorro.
Para distinguirlos con rapidez, el académico sugiere comprobar si la rutina continúa funcionando igual al postergar la compra; de ser así, se trata de un desembolso prescindible.
Como cuarta medida, el coordinador de la UTP recomienda utilizar las tarjetas de crédito como herramientas de liquidez programada y no como extensiones del sueldo. La modalidad recomendada es el consumo directo a una sola cuota, cancelando la totalidad del monto antes del cierre del ciclo de facturación para aprovechar el financiamiento sin pagar intereses compensatorios ni comisiones. Además, conviene evitar el diferimiento de compras menores o consumos cotidianos, pues las tasas encarecen el costo total.
¿Qué requisitos debe cumplir una meta de ahorro y un fondo de emergencia?
El quinto hábito exige definir metas cuantificables y blindar un fondo de emergencia. Todo objetivo financiero requiere tres parámetros para mantener su efectividad: un monto exacto, un plazo determinado y un propósito concreto. Con estos datos, el usuario calcula su cuota mensual y la integra a su estructura de costos.
Para construir un respaldo frente a eventualidades, incluso con recursos acotados, el especialista aconseja destinar un porcentaje fijo a una cuenta bancaria independiente que no tenga tarjeta de débito vinculada al teléfono celular. De esta manera se reduce la tentación de realizar consumos imprevistos. Finalmente, la estabilidad económica responde a la constancia en las decisiones cotidianas, más que a fórmulas complejas.